Comment bien préparer sa retraite en France ?
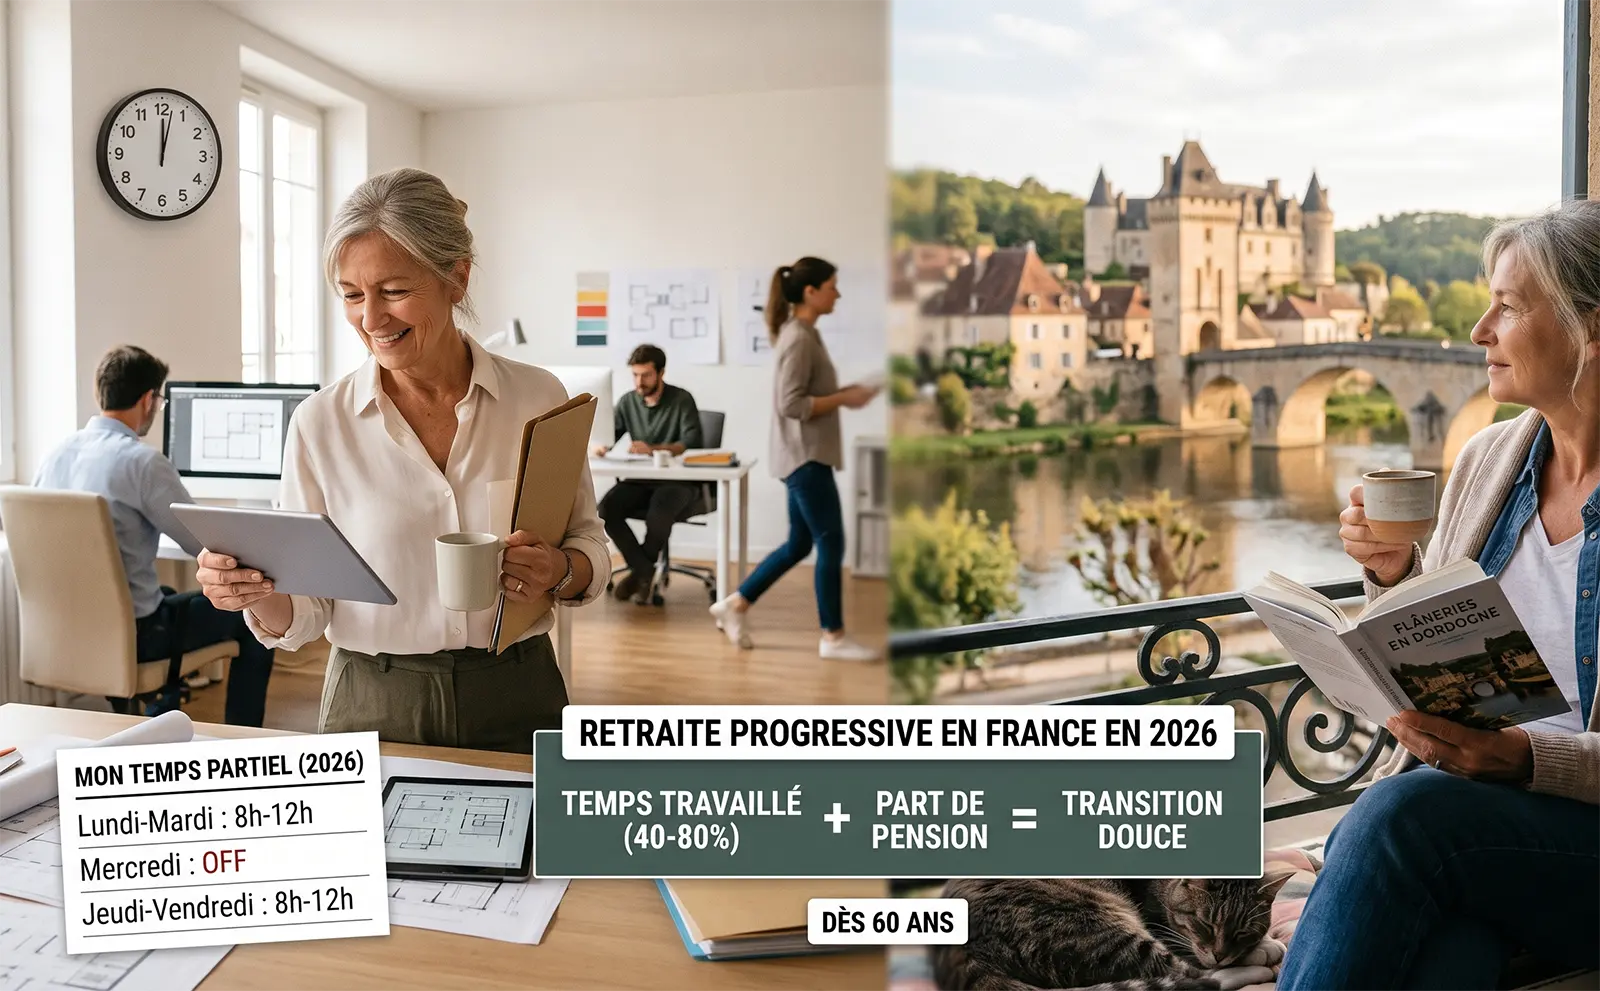
Une infographie pour bien préparer sa retraite en France
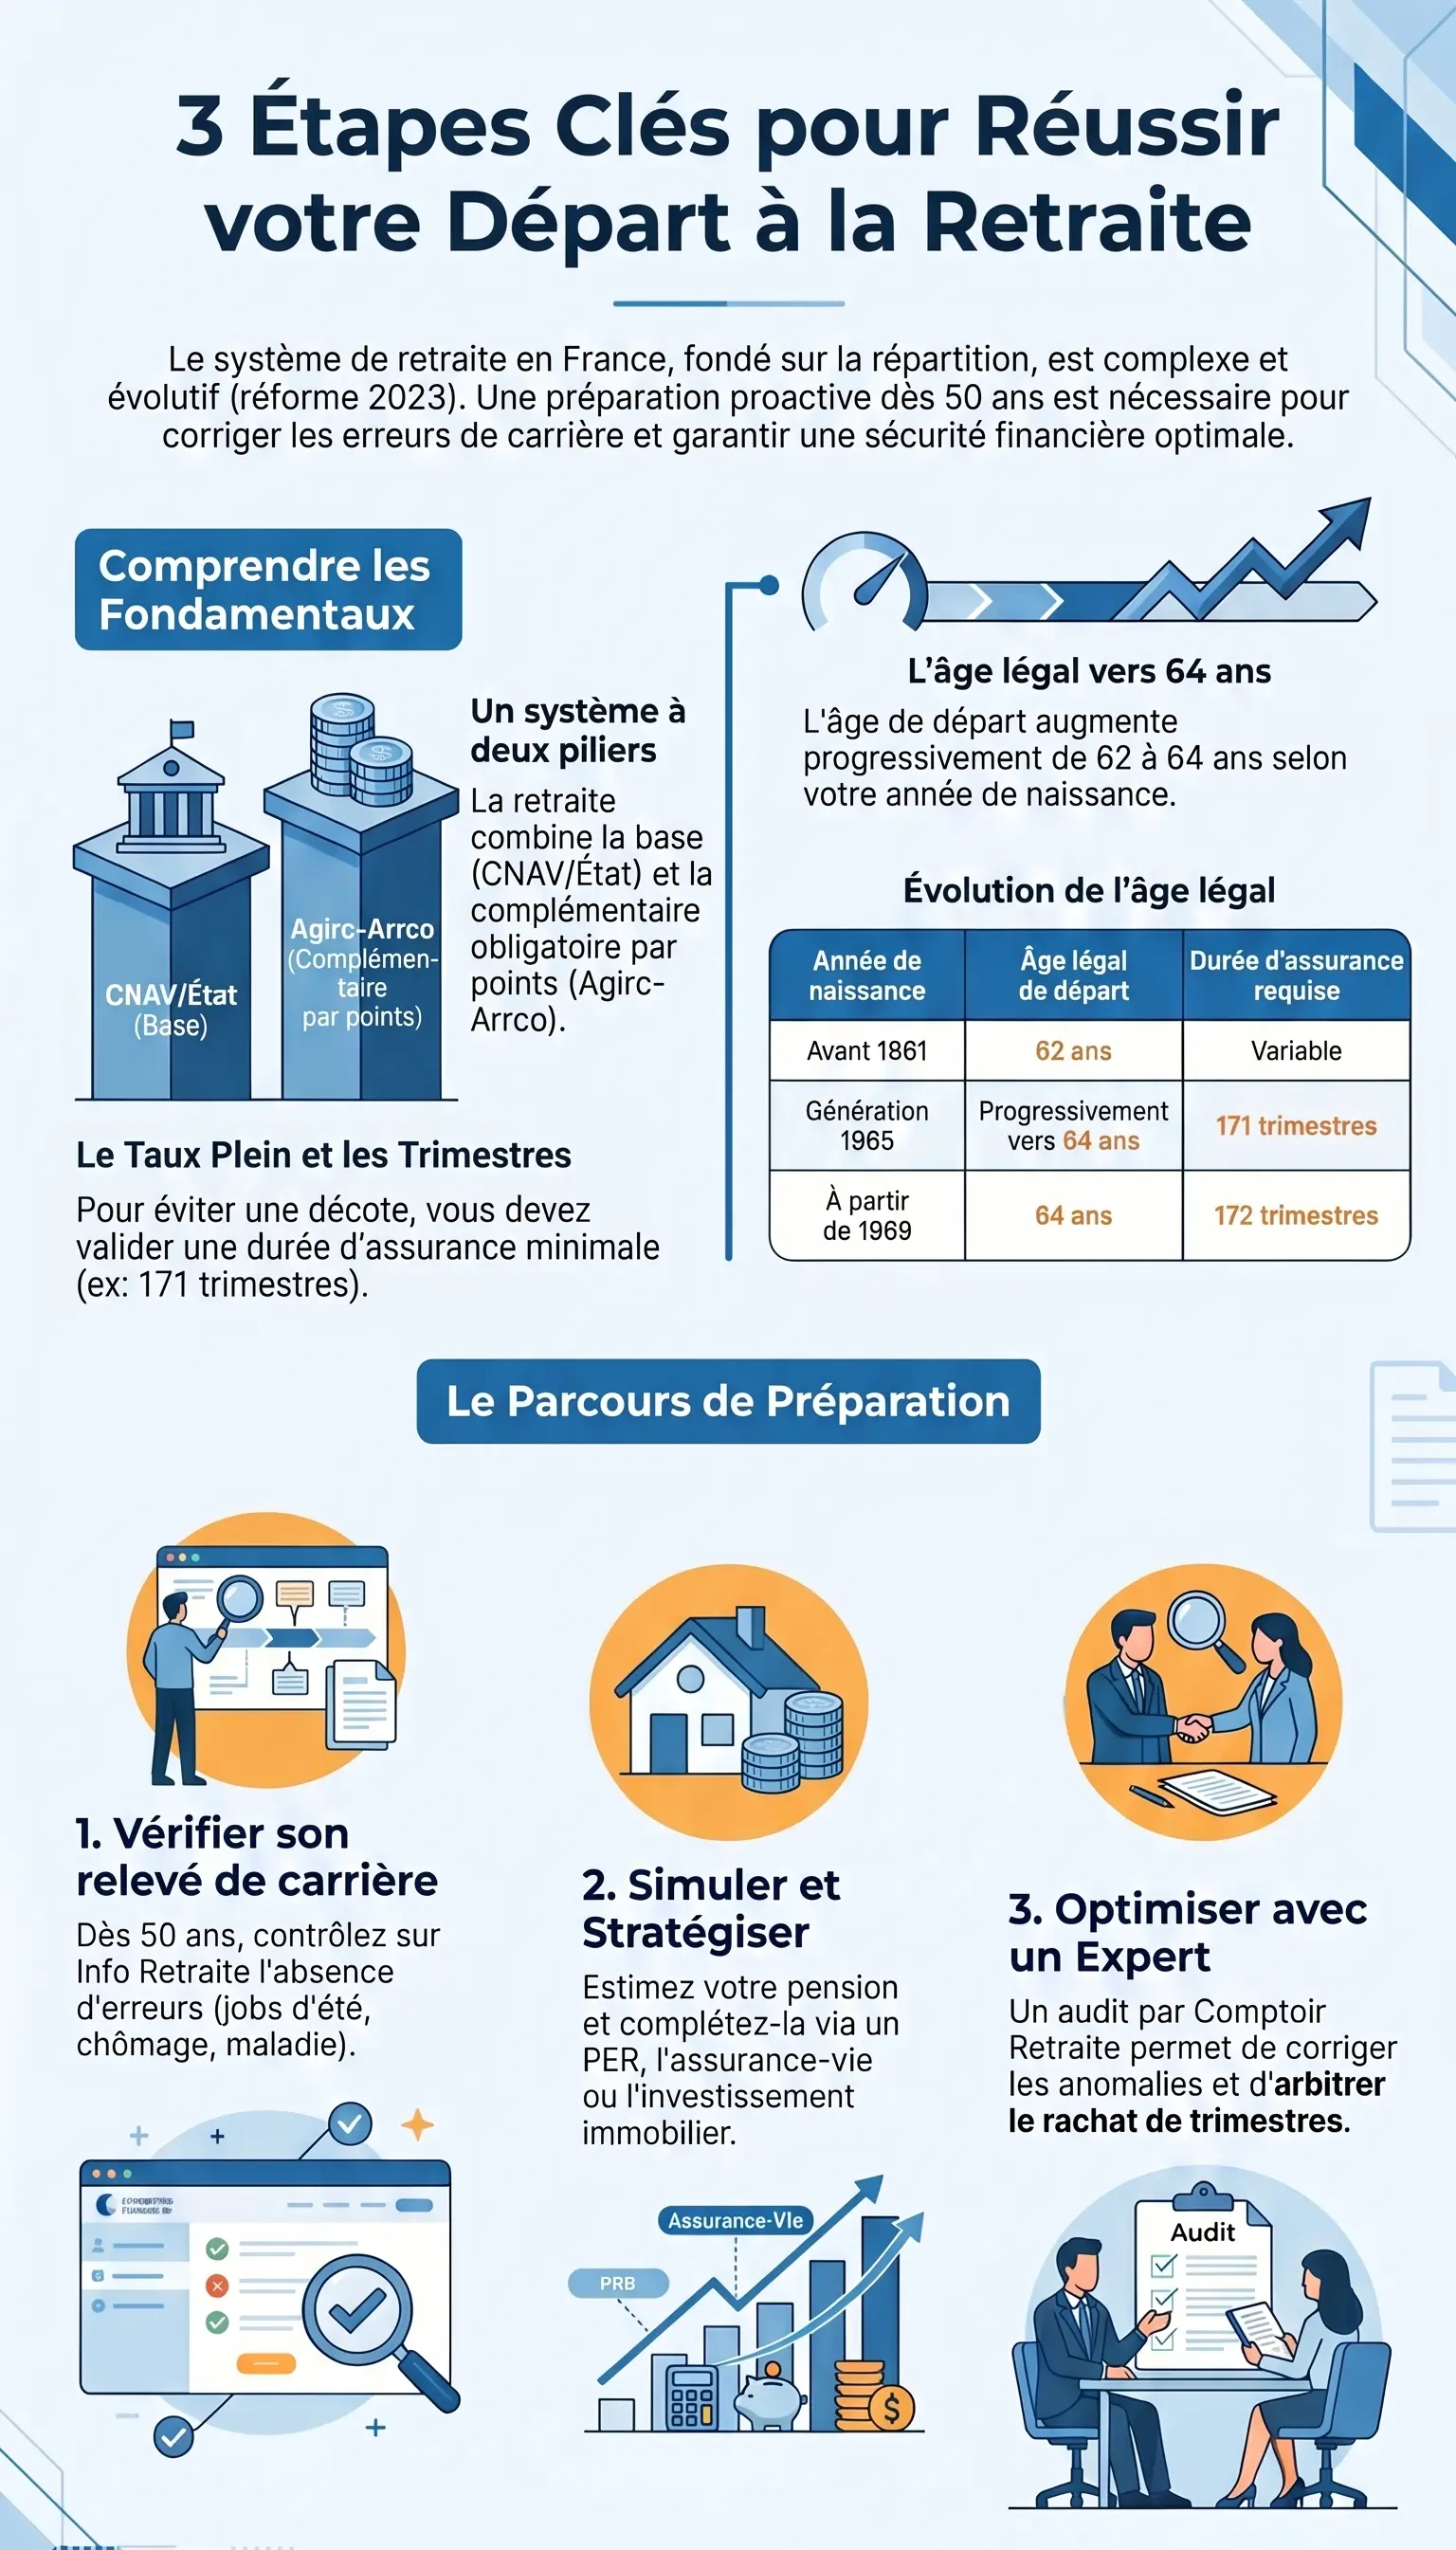
Comprendre le système de retraite français
Le système de retraite français s'articule autour de plusieurs régimes obligatoires selon votre statut professionnel, viennent ensuite des régimes supplementaires facultatifs.
La retraite de base et la retraite complémentaire
La retraite de base est gérée principalement par l'Assurance Retraite (CNAV) pour les salariés du secteur privé, ou par des régimes spécifiques pour les autres catégories professionnelles (fonctionnaires : CNRACL,MSA pour les agriculteurs etc..).
Par silmplification on doit retenir que pour les salarié du privé, on l’obtient par le produit de votre salaire annuel moyen ( 25 meilleures années) par le taux de liquidation (le taux plein étant de 50 %) et du rapport entre les trimestres validés par le régime général et le nombre de trimestre requis en fonction de votre année de naissance.
La retraite complémentaire, est gérée parun organisme paritaire l'Agirc-Arrco. Elle fonctionne par points : les cotisations versées tout au long de votre carrière sont converties en points, dont la valeur est fixée annuellement. Au moment de la liquidation, le nombre total de points acquis est multiplié par la valeur du point pour déterminer le montant de votre pension complémentaire.
L'âge légal et la durée d'assurance
L'âge légal coorespond à l’âge à partir duquel vous êtes autorisé à demander la liquidation de vos droits. Cet âge pivot est un point de critalisation politique dont les conséquences sont bien relle en terme de prestations futurs. Lers différentes évolutions et revirement législatifs, on fait cet a^ge en fonction de votre année de naissance.
Par exemple, pour les personnes nées avant 1961, l'âge légal est de 62 ans. Il augmente progressivement pour atteindre 64 ans pour les générations nées à partir de 1969 [1].
Cependant, atteindre l'âge légal ne garantit pas l'obtention d'une retraite à taux plein (seul un départ à l’âge de 67 ans vous octroie une retraite à taux plein) Pour cela, vous devez également justifier d'une durée d'assurance minimale, exprimée en trimestres. Cette durée varie également selon votre année de naissance (par exemple, 171 trimestres pour la génération 1965) [2]. Si vous ne réunissez pas le nombre de trimestres requis, votre pension subira une décote (une minoration définitive).
Les étapes clés pour préparer sa retraite
Une préparation efficace s'inscrit dans la durée et nécessite de suivre plusieurs étapes clés.
1. Vérifier son relevé de carrière
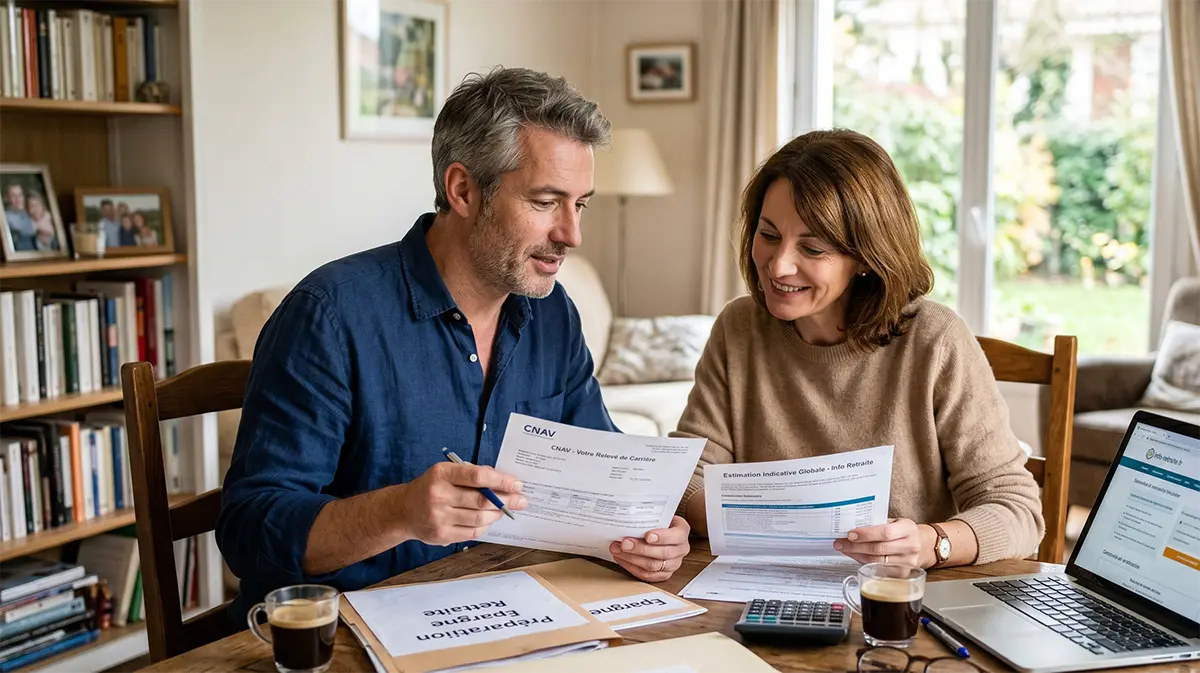
La première étape, à réaliser dès l'âge de 50 ans, consiste à consulter votre relevé de carrière sur le portail officiel Info Retraite. Ce document récapitule l'ensemble de vos droits acquis (trimestres et points) dans tous vos régimes d'affiliation.
Le droit à l'information sur la retraite existe depuis la réforme de 2003, les assurés sociaux reçoiovent difféerntes infromations en fonction de leur date de naissance : relevé de situation individuelle et estimation indicative globale tous les 5 an sà partir de 55 ans. Il est fréquent d'y déceler des anomalies : emplois d'été non reportés, périodes de chômage ou de maladie manquantes, erreurs de calcul. La régularisation de ces anomalies est essentielle pour garantir le montant exact de votre future pension.
2. Estimer le montant de sa future pension
Une fois votre relevé de carrière vérifié, vous pouvez utiliser les simulateurs en ligne pour estimer le montant de votre future retraite à différents âges de départ. Cette estimation vous donnera une vision claire de votre futur niveau de vie et vous permettra d'identifier l'éventuel manque à gagner par rapport à vos revenus d'activité. Pour autant nous vous conseillons de prendre ces données avec des pincettes au vue du nombre d’erreurs que l’on trouve trop souvent.
3. Définir une stratégie patrimoniale
Si l'estimation de votre pension révèle un écart important avec vos besoins futurs, il est temps de mettre en place une stratégie patrimoniale. Plusieurs solutions s'offrent à vous :
- L'épargne retraite (PER) : pour vous constituer un capital ou une rente tout en bénéficiant d'avantages fiscaux immédiats.
- L'assurance vie : pour sa souplesse et sa fiscalité avantageuse à long terme.
- L'investissement immobilier : pour générer des revenus locatifs réguliers ou réduire vos charges en devenant propriétaire de votre résidence principale.
4. Envisager le rachat de trimestres ou le cumul emploi-retraite
Si vous n'atteignez pas le taux plein à l'âge légal, le rachat de trimestres (pour années d'études ou années incomplètes) peut être une option rentable, d'autant plus que les sommes versées sont déductibles de vos revenus imposables. Alternativement, le cumul emploi-retraite vous permet de poursuivre une activité professionnelle tout en percevant vos pensions, générant ainsi de nouveaux droits depuis la réforme de 2023.
L'expertise d'un cabinet conseil en retraite
La préparation de la retraite est un processus complexe qui requiert une expertise pointue. Faire appel à un cabinet conseil expert en retraite, comme Comptoir Retraite, présente de nombreux avantages.
Comptoir Retraite, fort de ses 15 années d'expérience, vous accompagne à chaque étape. Leurs experts réalisent un audit complet de votre carrière, identifient et corrigent les anomalies de votre relevé, et vous conseillent sur la meilleure stratégie à adopter (date de départ optimale, rachat de trimestres, optimisation fiscale). Cet accompagnement personnalisé, facturé à partir de 750 € HT pour un audit digitalisé, vous garantit de partir à la retraite dans les meilleures conditions, en gagnant du temps et de l'argent.
Foire aux questions (FAQ)
À quel âge dois-je commencer à préparer ma retraite ?
Il est recommandé de commencer à vérifier son relevé de carrière et à estimer sa pension dès l'âge de 50 ans, afin d'avoir le temps de corriger les éventuelles anomalies et de mettre en place une stratégie afin de constituer sa propre retraite.
Comment vérifier mon relevé de carrière ?
Vous pouvez consulter votre relevé de carrière en ligne sur le portail officiel Info Retraite (info-retraite.fr). Ce document récapitule l'ensemble de vos droits acquis dans tous vos régimes.
Quelle est la différence entre l'âge légal et le taux plein ?
L'âge légal est l'âge minimum pour demander la liquidation de sa retraite (entre 62 et 64 ans selon l'année de naissance). Le taux plein est obtenu si vous justifiez de la durée d'assurance requise (nombre de trimestres) ou 67 ans ; à défaut, votre pension subit une décote.
Pourquoi faire appel à Comptoir Retraite pour préparer ma retraite ?
Comptoir Retraite réalise un audit expert de votre carrière, corrige les erreurs de votre relevé, calcule vos droits exacts et vous conseille sur la meilleure stratégie (date de départ, rachat de trimestres) pour optimiser vos pensions.
Références
- [1] Info Retraite. "Réforme des retraites - Âge légal de départ". https://www.info-retraite.fr/portail-info/sites/PortailInformationnel/home/reforme-des-retraites---age-lega.html
- [2] L'Assurance Retraite. "Loi de financement de la Sécurité sociale adoptée". https://www.lassuranceretraite.fr/portail-info/hors-menu/actualites-nationales/actif/2025/projet-de-loi-les-mesures-envisa.html