Tout savoir sur la retraite progressive en France en 2026
Qu'est-ce que la retraite progressive ?
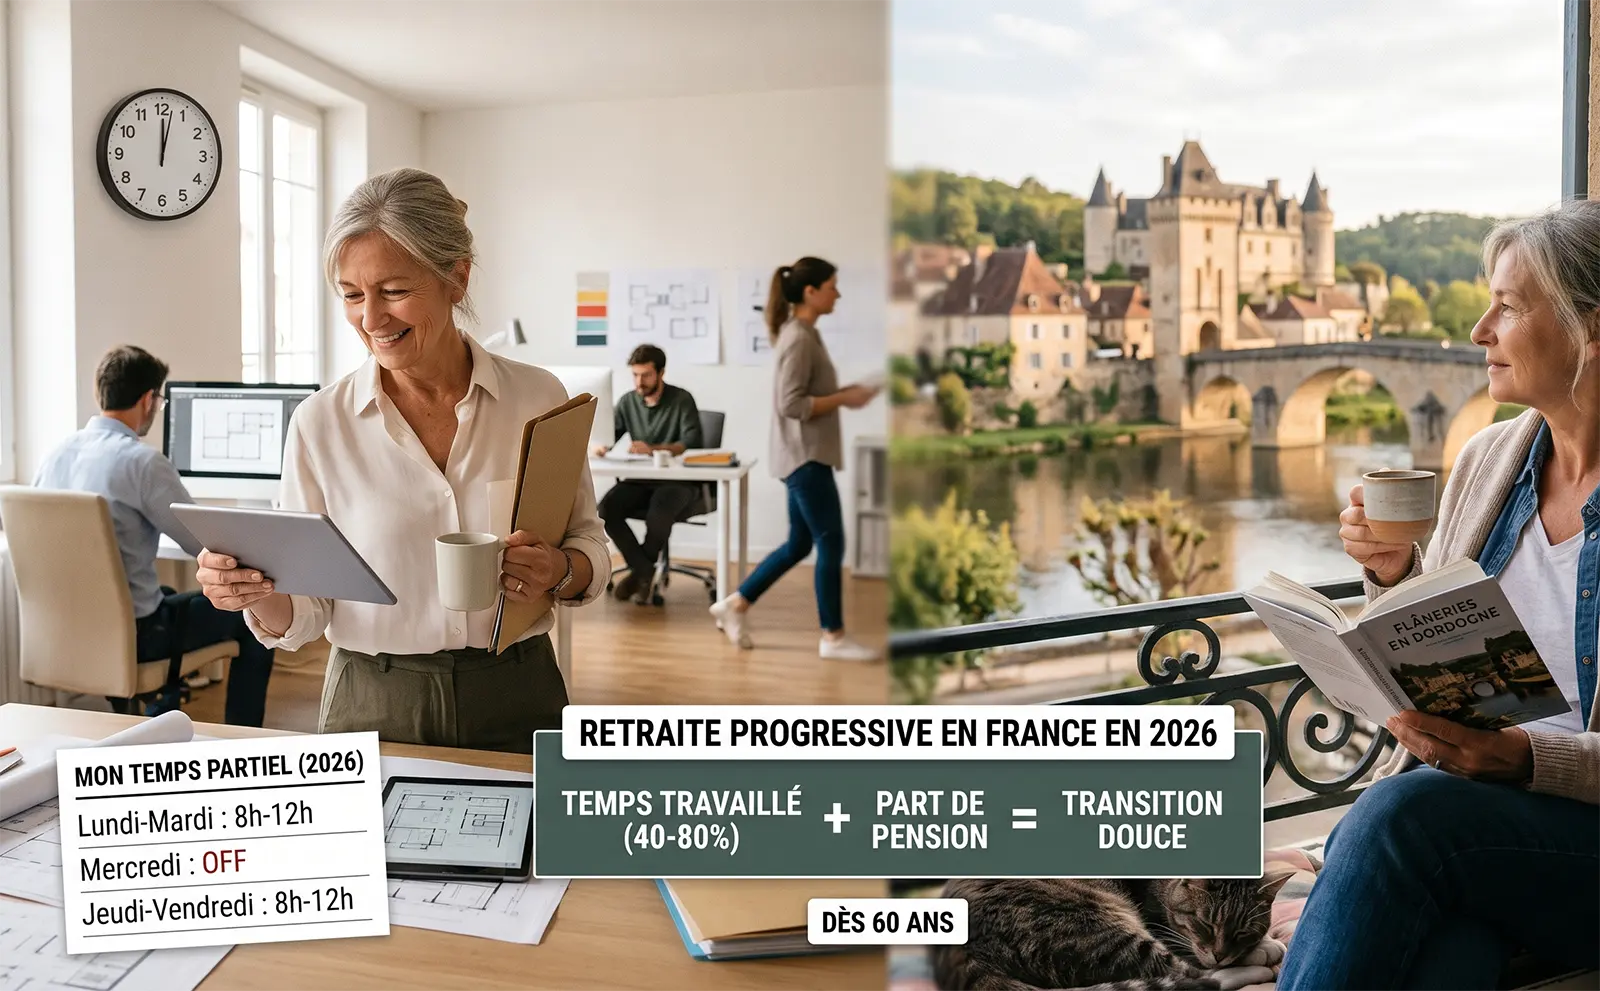
La retraite progressive est un dispositif qui vous permet de réduire votre activité professionnelle en passant à temps partiel tout en percevant une partie de votre pension de retraite, aussi bien de base que complémentaire.
Concrètement, vous continuez à travailler entre 40 % et 80 % d'un temps complet tout en touchant une fraction de vos droits à retraite. Cette formule offre une souplesse appréciable pour gérer votre fin de carrière selon vos besoins.
Il est important de comprendre que la pension versée dans ce cadre est une retraite provisoire, calculée sur la base de vos droits acquis au moment de votre demande. Lors de votre départ définitif à la retraite, vos droits seront recalculés en tenant compte de l'ensemble de votre carrière, y compris la période effectuée en retraite progressive.
Cette nouvelle pension ne peut toutefois pas être inférieure au montant provisoire initialement déterminé.
Ce dispositif se distingue du cumul emploi-retraite, qui consiste à reprendre une activité après avoir liquidé l'intégralité de ses droits à la retraite. La réforme des retraites et les décrets publiés au Journal officiel en juillet 2025 ont modifié les conditions d'accès à la retraite progressive, notamment en abaissant l'âge d'ouverture du droit à 60 ans pour les demandes prenant effet à compter du 1er septembre 2025.
Conditions pour bénéficier de la retraite progressive dès 60 ans
La retraite progressive répond à des critères d'éligibilité précis que vous devez impérativement remplir pour en bénéficier. Ces conditions portent à la fois sur votre âge, votre durée d'assurance et votre quotité de travail.
Depuis le 1er septembre 2025, les règles ont été simplifiées pour faciliter l'accès à ce dispositif.
Conditions d'âge et de trimestres requis
Pour accéder à la retraite progressive, vous devez avoir atteint 60 ans révolus, quelle que soit votre année de naissance. Cette mesure, applicable depuis le 1er septembre 2025 suite à la publication du décret n° 2025-681, harmonise les conditions d'accès pour tous les assurés.
Auparavant, l'âge variait entre 60 et 62 ans selon l'année de naissance.
En complément de cette condition d'âge, vous devez justifier d'une durée d'assurance minimale de 150 trimestres (soit 37,5 années) tous régimes de base confondus. Cette durée prend en compte les périodes cotisées obligatoirement ou volontairement, les périodes assimilées (chômage, maladie, maternité) ainsi que les trimestres de majoration (enfant, compte prévention pénibilité).
Si vous ne réunissez pas encore le nombre de trimestres requis pour le taux plein au moment de votre demande, votre retraite progressive sera calculée avec une décote. Il est donc important d'anticiper cette situation avec un conseiller retraite pour évaluer l'impact financier et optimiser votre stratégie de départ.
|
Critère |
Condition requise |
|
Âge minimum |
60 ans (depuis le 1er septembre 2025) |
|
Durée d'assurance |
150 trimestres minimum tous régimes confondus |
|
Quotité de travail |
Entre 40 % et 80 % d'un temps plein |
Quotité de temps partiel exigée
La retraite progressive impose de réduire votre activité professionnelle tout en maintenant une présence significative dans l'entreprise. Votre temps partiel doit représenter entre 40 % et 80 % de la durée légale ou conventionnelle applicable dans votre entreprise.
Pour les salariés au forfait jours, cette quotité se traduit différemment. Vous devez travailler entre 87 et 174 jours par an, sur la base d'une durée maximale de 218 jours.
Cette adaptation permet aux cadres en forfait jours de bénéficier du dispositif dans les mêmes conditions que les autres salariés.
Attention, les heures supplémentaires et les jours de RTT peuvent impacter le calcul de votre quotité de travail. Si votre activité dépasse les 80 % d'un temps plein, vous risquez la suspension de votre retraite progressive.
De même, une quotité inférieure à 40 % entraîne la suppression définitive du dispositif. Nous vous recommandons de faire vérifier régulièrement votre situation pour éviter toute mauvaise surprise.
Retraite progressive dans le secteur privé, la fonction publique et pour les indépendants
Le dispositif de retraite progressive s'adapte aux spécificités de chaque régime, avec des modalités d'application différentes selon votre statut professionnel.
Secteur privé et retraite complémentaire Agirc-Arrco
Pour les salariés du secteur privé, la retraite progressive concerne à la fois votre retraite de base (gérée par la CARSAT ou la CNAV en Île-de-France) et votre retraite complémentaire Agirc-Arrco. Le dispositif nécessite l'accord de votre employeur pour passer à temps partiel.
Vous devez lui adresser votre demande par lettre recommandée avec accusé de réception. Sans réponse dans les deux mois, celle-ci est considérée comme acceptée.
Les caisses de retraite calculent une pension provisoire selon vos droits acquis au moment de la demande. Si vous ne réunissez pas encore la durée d'assurance pour le taux plein, votre retraite complémentaire sera affectée d'un coefficient d'anticipation spécifique temporaire.
Un nouveau calcul sera effectué lors de votre départ définitif pour intégrer les trimestres et points acquis pendant la période de retraite progressive.
Fonction publique : CNRACL, FPH et Éducation nationale
Depuis le 1er septembre 2025, le dispositif s'est ouvert aux fonctionnaires territoriaux et hospitaliers affiliés à la CNRACL, ainsi qu'aux fonctionnaires de l'État. Cette évolution majeure, formalisée par le décret n° 2025-680 du 15 juillet 2025, permet désormais aux agents publics de bénéficier de la retraite progressive dès 60 ans.
Les fonctionnaires doivent exercer exclusivement à temps partiel ou à temps non complet avant la mise en paiement de leur pension partielle. Le temps partiel thérapeutique ne permet pas d'ouvrir droit au dispositif.
La demande s'effectue via le service en ligne Ma retraite publique ou sur le portail info.retraite.fr, permettant une démarche unifiée pour l'ensemble des régimes de retraite concernés.
Travailleurs indépendants et professions libérales
Les travailleurs indépendants (artisans, commerçants, chefs d'entreprise) et les non-salariés agricoles peuvent également bénéficier de la retraite progressive en réduisant leurs revenus professionnels. Contrairement aux salariés, le montant de la pension versée est proportionnel à la diminution des revenus par rapport à la moyenne des cinq années précédentes.
Le point de départ de la retraite progressive se situe obligatoirement le 1er janvier de l'année suivant le dépôt de la demande.
Les professions libérales affiliées à la CIPAV ont accès au dispositif depuis la réforme de 2023, tandis que d'autres professions (médecins, avocats, notaires) relèvent de leurs caisses spécifiques avec des modalités propres à leur régime professionnel.
La complexité de ces régimes spécifiques nécessite souvent un accompagnement expert pour optimiser votre stratégie de départ.
Calcul et montant de la retraite progressive
Comment est calculée la retraite progressive ?
Le mécanisme de calcul repose sur deux étapes distinctes. Dans un premier temps, vos caisses de retraite calculent une pension provisoire sur la base de vos droits acquis au moment de votre demande.
Cette pension théorique sert de référence pour déterminer la part de retraite qui vous sera effectivement versée.
Le montant que vous percevez dépend ensuite directement de votre diminution du temps de travail. Le calcul est inversement proportionnel : plus vous réduisez votre activité, plus le pourcentage de la retraite versée augmente.
Exemple concret : si vous passez à 60 % d'un temps complet, vous toucherez 40 % de votre pension de retraite (base et complémentaire). À l'inverse, un temps partiel de 65 % vous donnera droit à 35 % de votre retraite.
Cette répartition s'applique aussi bien à votre retraite de base qu'à votre retraite complémentaire Agirc-Arrco. Si vous modifiez votre quotité de travail en cours de dispositif, le pourcentage de votre pension sera révisé en conséquence.
Vos caisses effectueront alors un nouveau calcul pour ajuster la part de la retraite versée en fonction de la diminution de votre activité.
Cotisation à taux plein et montant de la retraite définitive
Pendant votre période en retraite progressive, vous continuez de cotiser pour votre future retraite définitive. Sous réserve de l'accord de votre employeur, vous pouvez même choisir de cotiser sur la base d'un salaire à temps plein, bien que vous travailliez à temps partiel.
Cette option de surcotisation vous permet de ne perdre aucun droit et d'obtenir une pension identique à celle que vous auriez perçue en travaillant à temps complet jusqu'à votre arrêt total d'activité.
Lorsque vous liquiderez votre retraite définitive, le compte de ces cotisations sera intégralement pris en compte. Votre pension finale sera calculée en tenant compte de l'ensemble de votre carrière, y compris les périodes passées en retraite progressive.
Les trimestres validés pendant cette phase viendront s'ajouter à vos droits au moment de votre demande initiale, générant ainsi un supplément de retraite.
Ce mécanisme vous garantit que votre pension complète ne pourra jamais être inférieure au montant provisoire calculé lors de votre départ en retraite progressive. Au contraire, elle sera systématiquement revalorisée grâce aux droits supplémentaires acquis pendant cette période de transition.
Comment demander la retraite progressive ?
Démarches et attestation employeur
La demande de retraite progressive nécessite d'anticiper vos démarches au moins 5 mois avant la date de départ souhaitée. Vous devez d'abord obtenir l'accord de votre employeur pour passer à temps partiel, en lui adressant votre demande par lettre recommandée avec accusé de réception.
Sans réponse de sa part dans les 2 mois, son silence vaut acceptation.
Votre employeur devra ensuite compléter une attestation employeur spécifique (formulaire CERFA 13362*02), document indispensable pour constituer votre dossier.
La demande de retraite progressive s'effectue directement via le service en ligne « Demander ma retraite progressive » disponible sur votre espace personnel du site info-retraite.fr. Ce service vous permet de déposer une demande unique auprès de l'ensemble de vos régimes de retraite, simplifiant ainsi considérablement vos formalités administratives.
Estimer ou simuler sa retraite progressive
Avant de vous lancer, il est recommandé d'utiliser les outils de simulation disponibles sur le site info-retraite.fr. Le service « Mon estimation retraite », accessible depuis votre espace personnel, vous permet de simuler différents scénarios en fonction de votre quotité de temps partiel envisagée.
Ces simulateurs vous donnent une estimation du montant de pension que vous percevrez en complément de votre salaire à temps partiel.
Toutefois, compte tenu de la complexité du dispositif et de ses interactions avec votre situation personnelle, nous vous recommandons vivement de réaliser un bilan retraite personnalisé. Nos experts Comptoir Retraite analysent votre relevé de carrière et vous accompagnent pour optimiser votre stratégie de transition vers la retraite.
Contactez-nous pour un premier rendez-vous gratuit et bénéficiez d'un accompagnement sur-mesure adapté à votre profil.
Les pièges de la retraite progressive : avantages et inconvénients
Les avantages de la retraite progressive
La retraite progressive offre une transition douce vers la cessation complète d'activité. Ce dispositif vous permet de maintenir vos revenus en combinant votre salaire à temps partiel avec une fraction de votre pension.
Cette complémentarité limite considérablement la baisse de revenu : si vous réduisez votre temps de travail à 60 %, vous percevez 40 % de vos retraites de base et complémentaires, compensant ainsi en grande partie la perte salariale.
Autre atout majeur : vous continuez à acquérir des droits à retraite pendant toute la durée du dispositif. Vos cotisations sur votre activité à temps partiel vous permettent d'accumuler des trimestres supplémentaires et d'améliorer le montant de votre pension définitive.
Au moment de votre départ définitif, votre retraite sera recalculée en intégrant cette période d'activité réduite, vous offrant ainsi un droit à retraite optimisé.
Les pièges et inconvénients à connaître
Malgré ses atouts, la retraite progressive comporte des risques qu'il est essentiel d'anticiper. Le premier concerne la baisse de revenu globale : même compensée partiellement par la pension, la réduction d'activité entraîne une diminution de vos ressources totales qu'il convient de bien évaluer avant de vous engager.
Attention également aux conditions strictes de maintien du dispositif. Les situations suivantes entraînent la suppression définitive de votre retraite progressive :
- Reprise d'activité à temps plein (même temporaire)
- Cessation totale d'activité
- Passage au chômage
De même, si votre quotité de travail sort de la fourchette 40-80 %, le versement est suspendu dès le premier jour du mois suivant la modification.
Piège administratif important : votre caisse vous adresse régulièrement un questionnaire de contrôle. Le non-renvoi dans les délais entraîne automatiquement la suspension du paiement de votre pension progressive. Soyez donc vigilant à ces échéances pour éviter toute interruption de vos droits.
Face à ces complexités, nos experts Comptoir Retraite peuvent vous accompagner dans la gestion de votre dossier et vous alerter sur les points de vigilance spécifiques à votre situation.
FAQ : vos questions sur la retraite progressive
Combien de trimestres faut-il pour la retraite progressive ?
Pour bénéficier de la retraite progressive, vous devez justifier d'au moins 150 trimestres d'assurance validés, tous régimes de base confondus. Cela représente environ 37 ans et demi de cotisation. Ces périodes incluent non seulement les trimestres cotisés, mais aussi les périodes reconnues équivalentes. Cette condition de durée d'assurance s'applique quel que soit votre statut professionnel (salarié, indépendant, profession libérale). Il est essentiel de vérifier votre relevé de carrière pour vous assurer que toutes vos périodes d'activité ont bien été comptabilisées par vos caisses de retraite.
Combien de temps peut-on rester en retraite progressive ?
Il n'existe aucune durée maximale légale pour bénéficier de la retraite progressive. Vous pouvez conserver ce dispositif aussi longtemps que vous le souhaitez, jusqu'à votre départ définitif à la retraite. La retraite progressive prend automatiquement fin lorsque vous liquidez l'intégralité de votre pension de retraite. À ce moment-là, la fraction de pension provisoire que vous perceviez est remplacée par votre pension de retraite complète. Ce dispositif vous offre donc une grande souplesse pour organiser votre fin de carrière selon vos besoins et votre rythme personnel, tout en préservant votre droit à retraite.
Peut-on gagner plus en retraite progressive ?
Le cumul entre votre salaire à temps partiel et la fraction de votre pension de retraite peut effectivement s'avérer financièrement avantageux. Le montant total perçu dépend de votre temps de travail et de la part de pension versée. Si vous travaillez à 60 % d'un temps complet, vous percevez 60 % de votre salaire plus 40 % de votre pension de retraite provisoire. Cette combinaison permet souvent de maintenir un niveau de revenus satisfaisant tout en réduisant votre activité professionnelle. De plus, vous continuez à cotiser pendant cette période, ce qui améliore le montant de votre future pension définitive.
Comment estimer ou simuler sa retraite progressive ?
Pour estimer le montant de votre future retraite progressive, vous pouvez utiliser le simulateur en ligne disponible sur le site info-retraite.fr dans votre espace personnel. Ce service « Mon estimation retraite » vous permet de réaliser une simulation personnalisée en fonction de votre temps de travail envisagé. Toutefois, compte tenu de la complexité des calculs et des spécificités de chaque situation, nous vous recommandons vivement de réaliser un bilan retraite personnalisé avec nos experts. Cet accompagnement vous garantit une analyse précise de vos droits et une optimisation de votre stratégie de départ.
La retraite progressive est-elle compatible avec une carrière longue ?
Oui, la retraite progressive est tout à fait compatible avec le dispositif de carrière longue. Même si vous remplissez les conditions pour partir en retraite anticipée pour carrière longue (avant 62 ou 64 ans selon votre génération), vous pouvez choisir d'opter pour la retraite progressive dès 60 ans. Les deux dispositifs répondent à des objectifs différents : la carrière longue permet un départ anticipé à taux plein, tandis que la retraite progressive offre une transition douce vers la retraite. Vous devez toutefois réunir les 150 trimestres requis et respecter les conditions de temps partiel pour bénéficier de votre pension de retraite progressive.