Quelles sont les options pour optimiser ma retraite ?
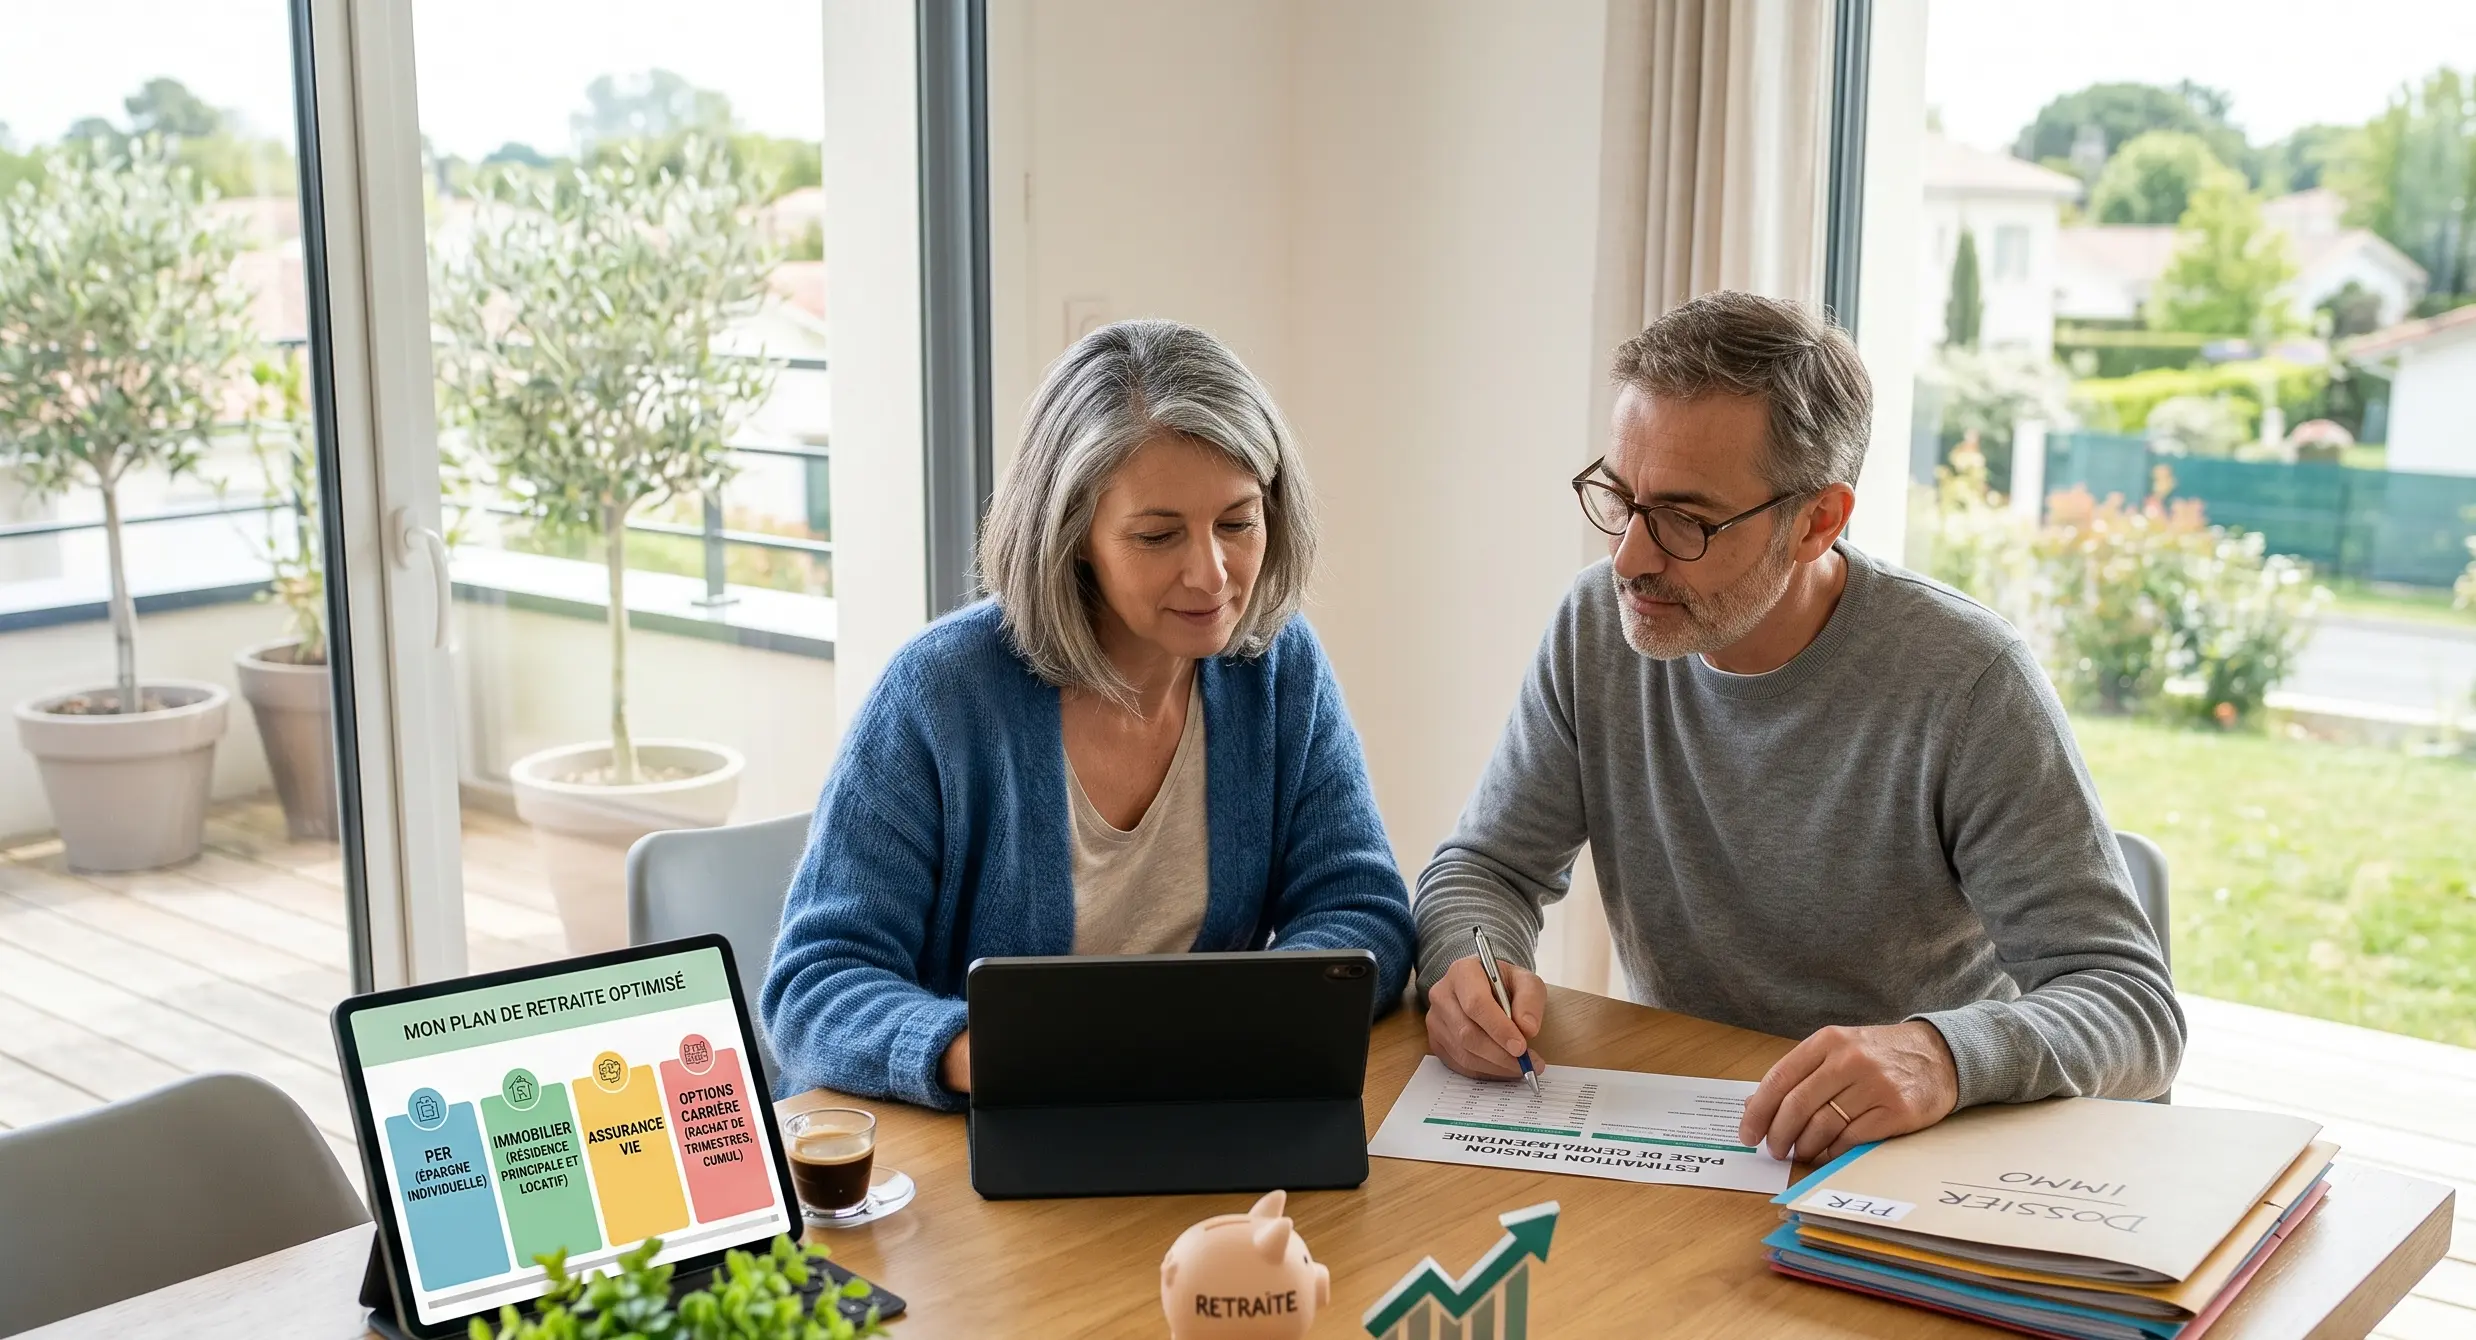
Quelles sont les options pour optimiser ma retraite en une infographie
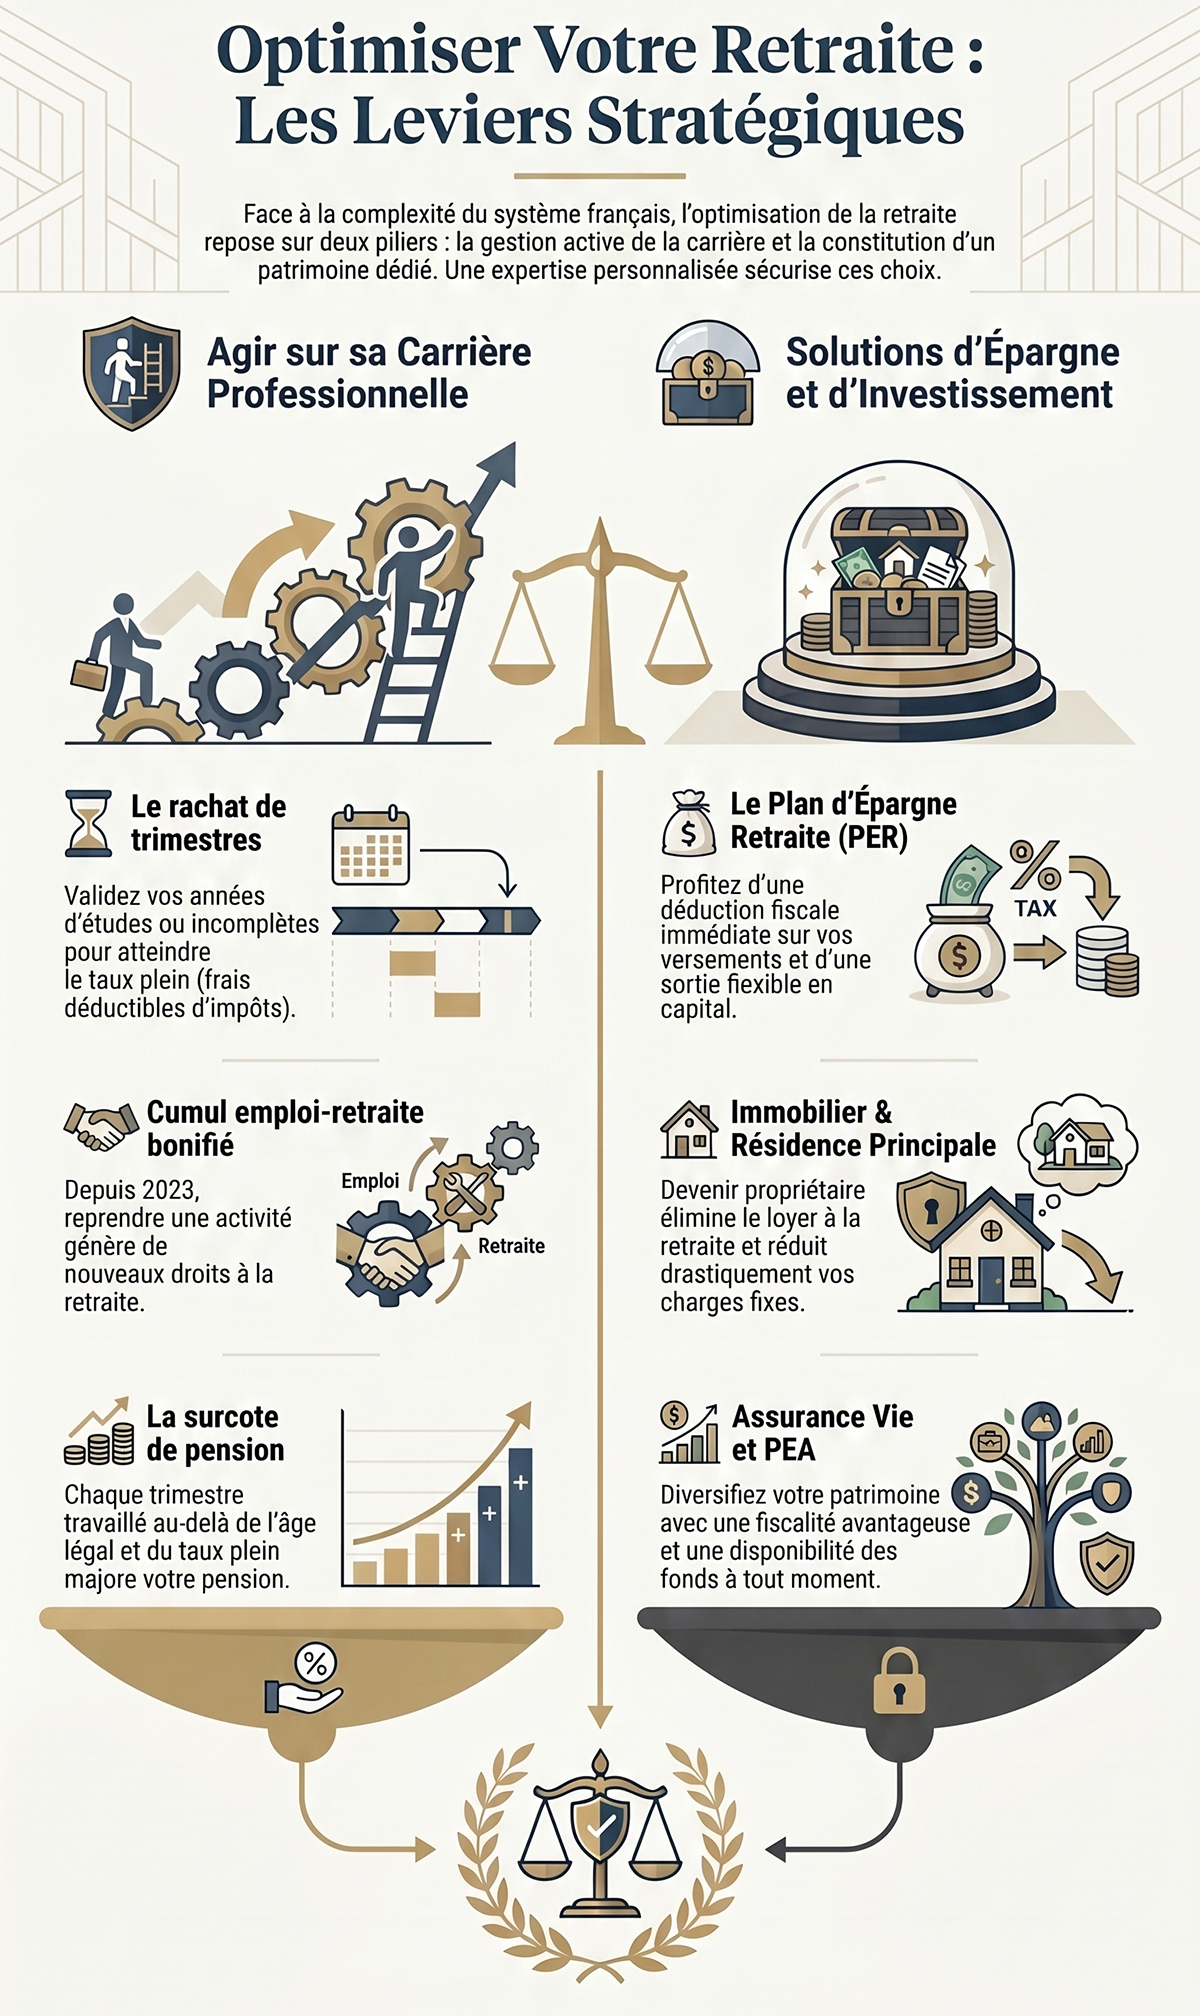
Les leviers liés à votre carrière professionnelle
La première étape pour optimiser votre retraite consiste à agir directement sur les paramètres de calcul de votre pension de base et de vos retraites complémentaires.
Le rachat de trimestres
Si vous n'avez pas atteint le nombre de trimestres requis pour bénéficier d'une retraite à taux plein, le rachat de trimestres peut s'avérer une option judicieuse. Ce dispositif, accessible dès l'âge de 20 ans et jusqu'à 67 ans, permet de valider des périodes d'études supérieures ou des années incomplètes [1]. Le coût du rachat dépend de votre âge, de vos revenus et de l'option choisie (taux seul ou taux et durée d'assurance). Il est important de noter que les sommes versées pour le rachat de trimestres sont intégralement déductibles de vos revenus imposables, ce qui en fait une opération doublement avantageuse sur le plan fiscal et social.
La surcote et le cumul emploi-retraite
Si vous avez déjà atteint l'âge légal de départ et validé le nombre de trimestres nécessaires pour le taux plein, continuer à travailler vous permet de bénéficier d'une surcote. Chaque trimestre supplémentaire travaillé majore le montant de votre pension de base.
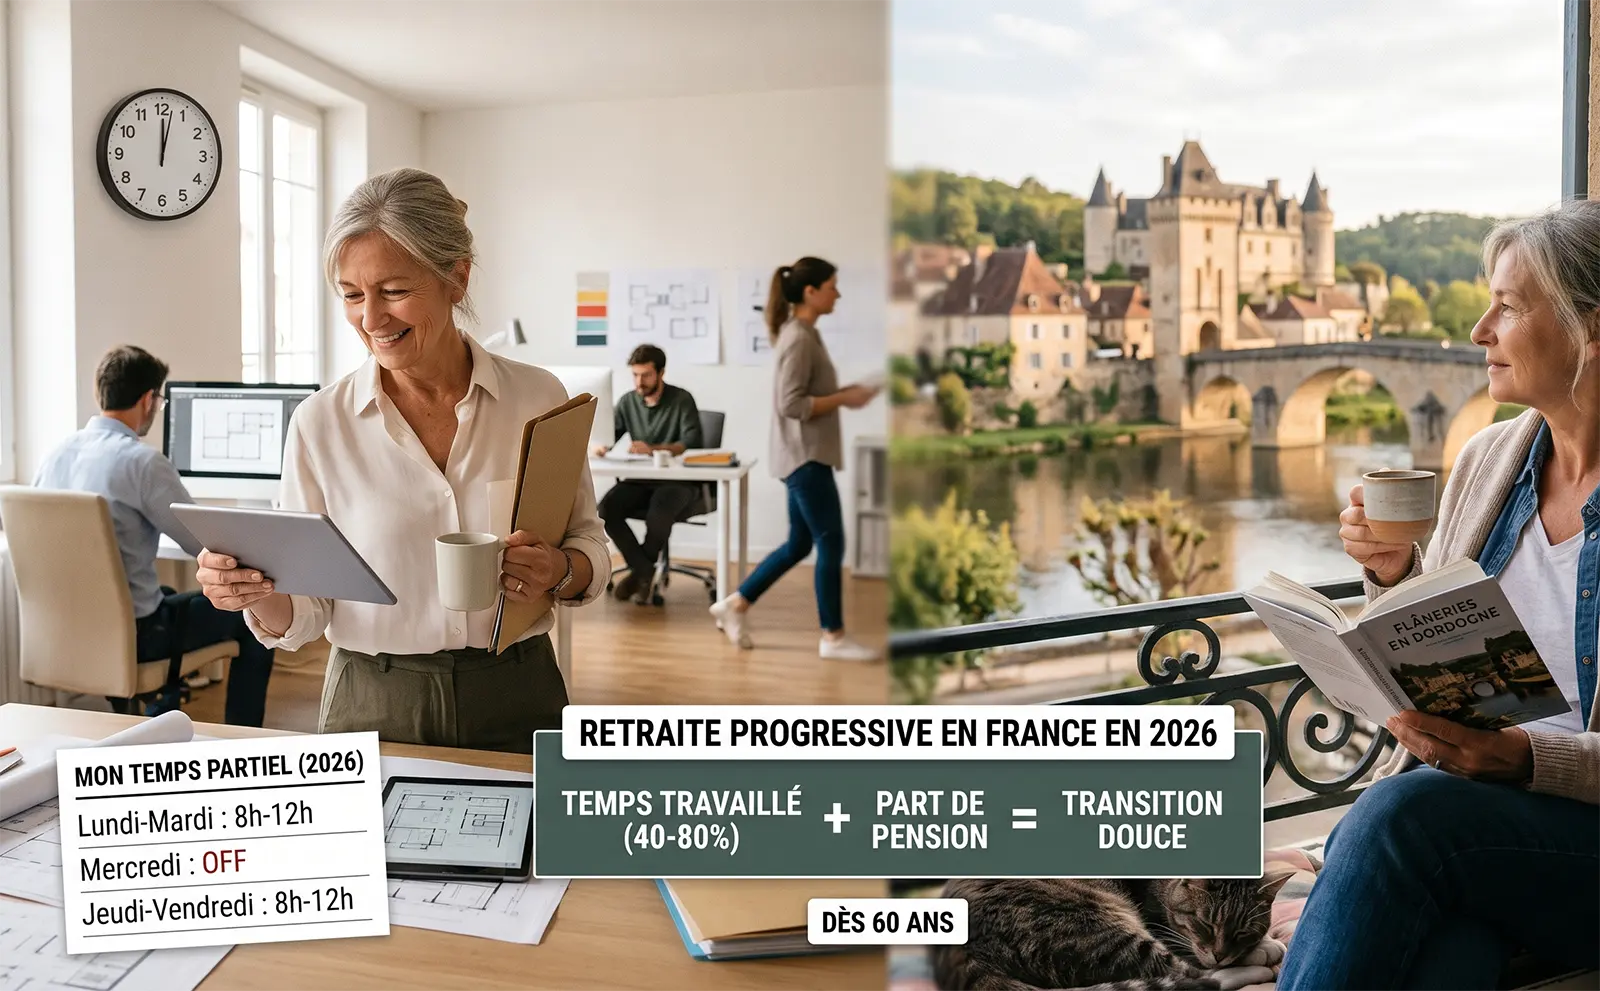
Par ailleurs, le dispositif de cumul emploi-retraite offre la possibilité de reprendre ou de poursuivre une activité professionnelle tout en percevant vos pensions. Depuis la réforme de 2023, ce dispositif est devenu créateur de droits : les cotisations versées dans le cadre d'un cumul emploi-retraite intégral génèrent de nouveaux droits à la retraite, permettant ainsi d'augmenter le montant global de vos revenus [2].
Les solutions d'épargne retraite
Pour compenser la baisse de revenus inhérente au passage à la retraite, la constitution d'une épargne individuelle est indispensable.
Le Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) s'est imposé comme le produit phare pour préparer ses vieux jours. Son principal atout réside dans sa fiscalité attractive pendant la phase d'épargne : les versements volontaires sont déductibles de votre revenu imposable, dans la limite de plafonds spécifiques (10 % des revenus professionnels nets ou 10 % du PASS) [3]. Cette déduction permet de réaliser des économies d'impôts significatives, particulièrement pour les contribuables fortement imposés. À la retraite, le PER offre une grande flexibilité avec une sortie possible en capital (en une ou plusieurs fois), en rente viagère, ou une combinaison des deux.
L'assurance vie et le PEA
L'assurance vie demeure un placement incontournable grâce à sa souplesse et à sa fiscalité avantageuse après huit ans de détention. Elle permet de se constituer un capital disponible à tout moment, contrairement au PER dont les fonds sont bloqués jusqu'à la retraite (sauf cas de déblocage anticipé).
Le Plan d'Épargne en Actions (PEA) est également une option pertinente pour diversifier son patrimoine et rechercher un rendement potentiellement supérieur sur le long terme, en contrepartie d'un risque de perte en capital. Après cinq ans, les gains réalisés au sein du PEA sont exonérés d'impôt sur le revenu (hors prélèvements sociaux).
L'investissement immobilier
L'immobilier constitue un pilier fondamental de la préparation à la retraite. L'acquisition de sa résidence principale est souvent considérée comme la première étape, car elle permet de s'affranchir du paiement d'un loyer une fois à la retraite, réduisant ainsi considérablement les charges fixes.
L'investissement locatif, quant à lui, génère des revenus complémentaires réguliers. Des dispositifs fiscaux spécifiques, bien que soumis à des évolutions législatives, peuvent accompagner ces investissements pour en optimiser la rentabilité.
L'importance de l'accompagnement par un expert
La multiplicité des options et la complexité des règles applicables rendent l'optimisation de la retraite particulièrement ardue. C'est pourquoi l'accompagnement par un cabinet conseil expert en retraite, tel que Comptoir Retraite, est fortement recommandé.
Fort de 15 ans d'expérience en gestion de patrimoine et expertise comptable, Comptoir Retraite propose des audits personnalisés pour identifier les anomalies dans votre relevé de carrière, définir la date de départ optimale et arbitrer entre les différentes options pertinentes (rachat de trimestres, PER, etc.). Cet accompagnement sur-mesure permet de sécuriser vos choix et de maximiser vos droits, avec la garantie d'une expertise indépendante.
Foire aux questions (FAQ)
Qu'est-ce que le rachat de trimestres pour la retraite ?
Le rachat de trimestres permet de valider des périodes d'études supérieures ou des années incomplètes pour atteindre le taux plein. Les sommes versées sont déductibles des revenus imposables.
Quels sont les avantages du Plan d'Épargne Retraite (PER) ?
Le PER permet de se constituer un capital pour la retraite tout en bénéficiant d'une déduction fiscale des versements volontaires sur le revenu imposable, dans la limite des plafonds légaux.
Le cumul emploi-retraite permet-il d'acquérir de nouveaux droits ?
Oui, depuis la réforme de 2023, le cumul emploi-retraite intégral permet de générer de nouveaux droits à la retraite grâce aux cotisations versées lors de la reprise d'activité.
Pourquoi faire appel à un cabinet conseil comme Comptoir Retraite ?
Un cabinet expert comme Comptoir Retraite réalise un audit personnalisé de votre carrière, identifie les anomalies, et vous conseille sur les meilleures stratégies (rachat, épargne) pour maximiser vos pensions.
Références
- [1] Préfecture du Rhône. "Toutes les démarches pour les particuliers - Rachat d'années incomplètes". https://www.rhone.gouv.fr/Demarches/Toutes-les-demarches-pour-les-particuliers#!/particuliers/page/F15675
- [2] Caisse Autonome de Retraite des Médecins de France (CARMF). "Cumul emploi-retraite". https://www.carmf.fr/page.php?page=doc/publications/lettrecarmf/lettre40/cumul.htm
- [3] Direction de l'information légale et administrative. "Plan d'épargne retraite (PER)". Service-public.fr. https://www.service-public.gouv.fr/particuliers/vosdroits/F34982